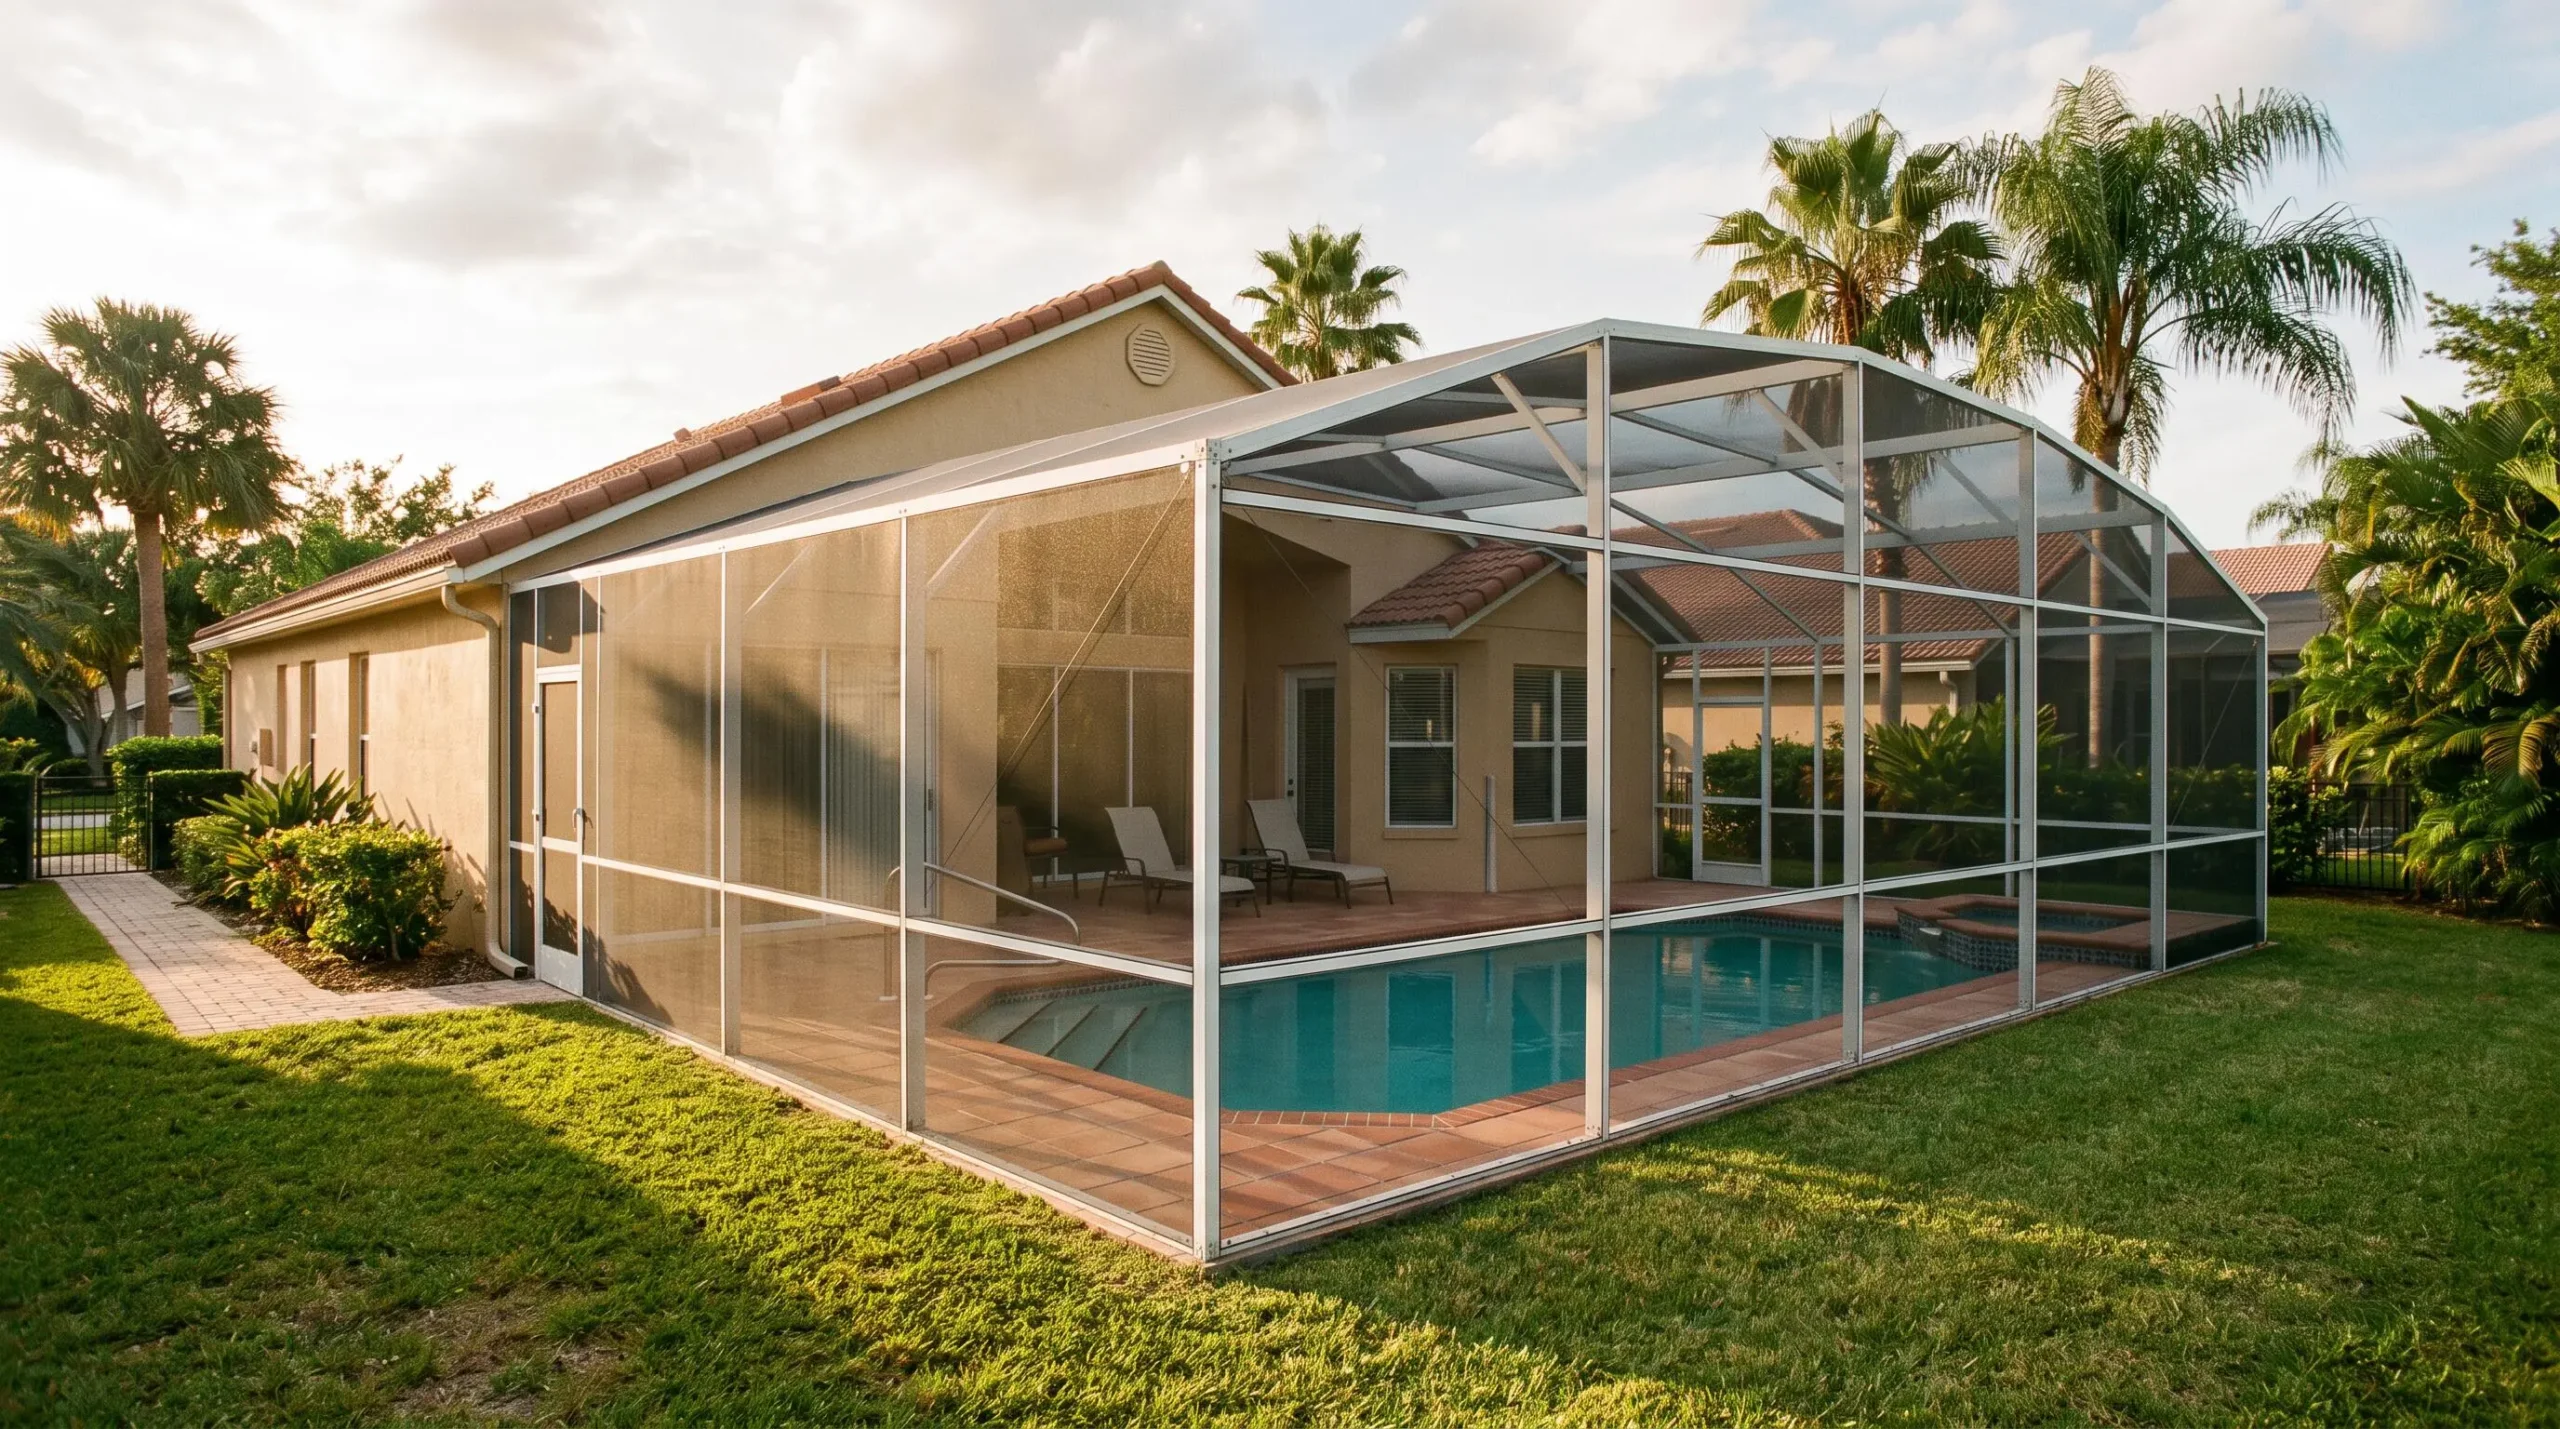
Acquérir une maison ou une villa de vacances en Floride séduit chaque année des milliers d'investisseurs étrangers. Le climat subtropical, la proximité des parcs d'attractions et une demande locative saisonnière soutenue font de cet État américain une destination prisée pour la diversification patrimoniale. Contrairement à certaines idées reçues, un non-résident francophone peut tout à fait devenir propriétaire et exploiter un bien en location courte durée, à condition de comprendre trois dimensions essentielles : le cadre réglementaire local, les modalités de financement et l'organisation de la gestion à distance.
Cette démarche comporte des spécificités qui diffèrent sensiblement du marché immobilier français. Entre règles de zonage, obligations fiscales fédérales et subtilités des communautés résidentielles régies par une association de propriétaires, le parcours exige une préparation rigoureuse. Aucun rendement n'est garanti, et la rentabilité réelle dépend de nombreux facteurs qu'il convient d'anticiper avant toute décision d'achat.
Immobilier en Floride : pourquoi et comment investir dans une maison ou une villa de vacances ?
La Floride combine plusieurs atouts structurels qui expliquent l'intérêt croissant des investisseurs non-résidents. L'État bénéficie d'une fréquentation touristique exceptionnelle : selon Visit Orlando, l'office de tourisme officiel de la destination, Orlando a accueilli 75,3 millions de visiteurs en 2024, dont environ 6,5 millions de visiteurs internationaux. Cette affluence constante alimente une demande locative saisonnière importante, particulièrement pour les villas disposant d'une piscine privée, recherchées par les familles séjournant près des parcs d'attractions.
Le cadre juridique américain autorise explicitement l'acquisition immobilière par des non-résidents. Aucune restriction fédérale n'empêche un étranger de devenir propriétaire d'un bien résidentiel en Floride, et la mise en location saisonnière reste possible dans de nombreuses zones, sous réserve du respect des règles locales de zoning (réglementation d'urbanisme définissant les usages autorisés par secteur) et des éventuelles restrictions imposées par la Homeowners Association (association de propriétaires régissant certaines communautés résidentielles). Ces termes techniques seront définis plus précisément dans les sections suivantes.
L'investissement dans une villa de vacances floridienne suit plusieurs grandes étapes : sécuriser le financement (achat comptant ou crédit immobilier américain), identifier un bien conforme aux objectifs de location, finaliser l'acquisition via la procédure de closing (équivalent américain de la signature notariale) et organiser la gestion locative à distance. Pour les investisseurs francophones, la barrière de la langue et l'éloignement géographique constituent deux obstacles majeurs, que certains professionnels locaux se sont spécialisés dans l'accompagnement de cette clientèle, comme une agence immobilière en Floride proposant un service en français.
Les conditions d'accès au marché floridien pour un non-résident
- Aucune restriction fédérale n'empêche un étranger d'acheter un bien résidentiel en Floride
- La location saisonnière est autorisée selon les zones et les règles des associations de propriétaires
- Le financement peut s'effectuer au comptant ou via un crédit immobilier américain adapté aux non-résidents
- La gestion à distance nécessite un accompagnement local ou un gestionnaire professionnel
Investir en Floride en tant que non-résident : que faut-il savoir ?
Avant toute décision d'achat, trois dimensions réglementaires méritent une attention particulière : les règles de location courte durée, les obligations fiscales fédérales et les restrictions éventuellement imposées par les associations de propriétaires. Ces trois points conditionnent directement la faisabilité du projet et sa rentabilité future.
La location saisonnière, désignée en anglais sous le terme short-term rental (location de courte durée), n'est pas automatiquement autorisée partout. Le cadre légal de l'État de Floride empêche en principe les collectivités locales d'interdire les locations de vacances, sauf ordonnances antérieures au 1er juin 2011, comme le précise le statut 509.032 du Code de Floride. Les municipalités conservent néanmoins le pouvoir de réglementer via des exigences d'enregistrement, des règles de zonage opérationnel ou des normes de nuisance. Concrètement, certaines zones résidentielles interdisent la location pour une durée inférieure à six mois, tandis que d'autres l'autorisent dès lors qu'une licence locale est obtenue et que les taxes de séjour sont collectées.
La Homeowners Association (HOA), présente dans de nombreuses communautés résidentielles fermées ou organisées, constitue un second niveau de contrainte. Cette association de copropriétaires fixe ses propres règles via un document appelé covenants, conditions and restrictions (CC&R), qui peut limiter ou interdire totalement la location courte durée, même si le zoning municipal l'autorise. Vérifier ces restrictions avant la signature de l'offre d'achat est indispensable : un acheteur peut légalement posséder une villa sans avoir le droit contractuel de la louer en saisonnier.
Sur le plan fiscal, les revenus locatifs tirés d'un bien immobilier détenu par un non-résident sont soumis à l'impôt fédéral américain. Selon l'IRS, l'administration fiscale fédérale, le revenu locatif d'un propriétaire non-résident est taxé à le taux d'imposition fédérale du revenu locatif brut d'un propriétaire non-résident 30 % du montant brut, ou à un taux réduit par convention fiscale, sauf si le propriétaire choisit une imposition sur le revenu net via une déclaration spécifique. Cette élection, effectuée au moyen du formulaire 1040-NR, permet de déduire les charges d'exploitation (gestion, entretien, assurance, taxes foncières) et peut réduire significativement la charge fiscale. Le recours à un fiscaliste spécialisé dans la fiscalité transfrontalière devient alors une étape nécessaire, tant pour la déclaration américaine que pour la déclaration dans le pays de résidence fiscale.
Point de vigilance juridique et fiscal : La capacité à louer en courte durée ne découle pas uniquement de la propriété du bien. Elle dépend simultanément du zoning municipal, des restrictions de la HOA et de l'obtention des licences locales éventuelles. Sur le plan fiscal, aucune déclaration automatique n'existe : le propriétaire non-résident doit anticiper ses obligations IRS dès la première mise en location.
Comment financer l'achat d'une villa de vacances en Floride depuis l'étranger ?
Deux voies principales s'offrent à un acheteur non-résident : l'acquisition au comptant ou le recours à un crédit immobilier américain adapté aux emprunteurs étrangers. Chaque option présente des avantages et des contraintes qu'il convient d'évaluer selon sa situation patrimoniale, son objectif de rentabilité et sa tolérance au risque de change.
L'achat comptant simplifie considérablement la transaction. Il permet de négocier plus efficacement avec le vendeur, réduit les délais de closing et évite les frais financiers liés à un emprunt. Aucun justificatif de revenus américains n'est exigé, et l'acheteur conserve une flexibilité totale sur la gestion future du bien. Cette option convient particulièrement aux investisseurs disposant d'une épargne suffisante ou souhaitant rapatrier des liquidités vers un actif tangible en dollars.
Le crédit immobilier américain pour non-résident constitue une alternative accessible, bien que plus exigeante sur le plan documentaire. Les prêteurs spécialisés dans ce segment demandent généralement un apport compris entre 30 et 40 % du prix d'achat, contre 10 % à 20 % pour un résident américain. Les taux d'intérêt appliqués restent supérieurs à ceux pratiqués pour les résidents, et l'emprunteur doit fournir des justificatifs de revenus traduits, des relevés bancaires internationaux et parfois un historique de crédit du pays d'origine. Certains prêteurs acceptent les revenus locatifs prévisionnels du bien comme élément de calcul de la capacité d'emprunt, mais cette projection reste conditionnelle et ne constitue jamais une garantie.
Au-delà du prix d'achat ou du financement, plusieurs postes de coûts viennent alourdir le budget initial. Les closing costs (frais de transaction) représentent généralement entre 2 % et 5 % du prix d'achat : ils couvrent les honoraires du title company (société chargée de vérifier la propriété et d'assurer le transfert de titre), les frais d'assurance titre, les taxes de transfert et les honoraires d'avocat éventuels. Les taxes foncières annuelles (property taxes) varient selon le comté, mais oscillent couramment entre 1 % et 1,5 % de la valeur cadastrale. L'assurance habitation, obligatoire et plus coûteuse en Floride en raison du risque ouragan, représente un poste significatif. Enfin, les frais de HOA, lorsqu'ils existent, s'ajoutent mensuellement ou trimestriellement et financent l'entretien des parties communes, la sécurité et parfois certaines commodités comme une piscine collective.
- Épargne disponible et objectif de simplification :
L'achat comptant accélère la transaction, évite les frais financiers et facilite la négociation avec le vendeur.
- Préservation de la trésorerie et effet de levier :
Le crédit immobilier américain permet de conserver une partie de l'épargne liquide, mais exige un apport substantiel et génère des frais financiers plus élevés pour un non-résident.
- Sensibilité au risque de change :
Un financement en dollars expose à la fluctuation euro-dollar sur toute la durée du prêt, tandis qu'un achat comptant fixe l'exposition au moment de la transaction.
Quelle rentabilité attendre d'une location saisonnière en Floride ?
La rentabilité d'une villa de vacances louée en courte durée dépend de plusieurs variables interdépendantes : l'emplacement géographique, le taux d'occupation annuel, le niveau des loyers pratiqués et l'ensemble des charges opérationnelles. Aucun rendement n'est garanti, et les projections commerciales présentées par certains intermédiaires doivent être analysées avec prudence.
L'emplacement constitue le premier déterminant de la demande locative. Les zones situées à proximité immédiate des parcs d'attractions d'Orlando (Walt Disney World, Universal Studios) bénéficient d'une demande structurelle élevée, portée par les millions de visiteurs annuels. La forte fréquentation touristique d'Orlando, évoquée précédemment, alimente un flux continu de locataires potentiels, particulièrement durant les vacances scolaires américaines, les périodes de vacances internationales et les mois d'hiver, lorsque les visiteurs du Nord-Est américain et du Canada recherchent le climat subtropical floridien.
Le taux d'occupation varie néanmoins considérablement selon la période de l'année, la qualité du bien, sa capacité d'accueil et l'efficacité de la gestion locative. Une villa bien équipée, correctement référencée sur les plateformes de location saisonnière et gérée de manière réactive peut afficher un taux d'occupation compris entre 60 % et 80 % sur l'année. Une villa moins bien située, mal entretenue ou peu promue peinera à dépasser 40 %. La saisonnalité reste marquée : les mois de juillet-août et de décembre à avril concentrent l'essentiel de la demande, tandis que les mois de mai, juin, septembre et octobre connaissent une activité plus modérée.
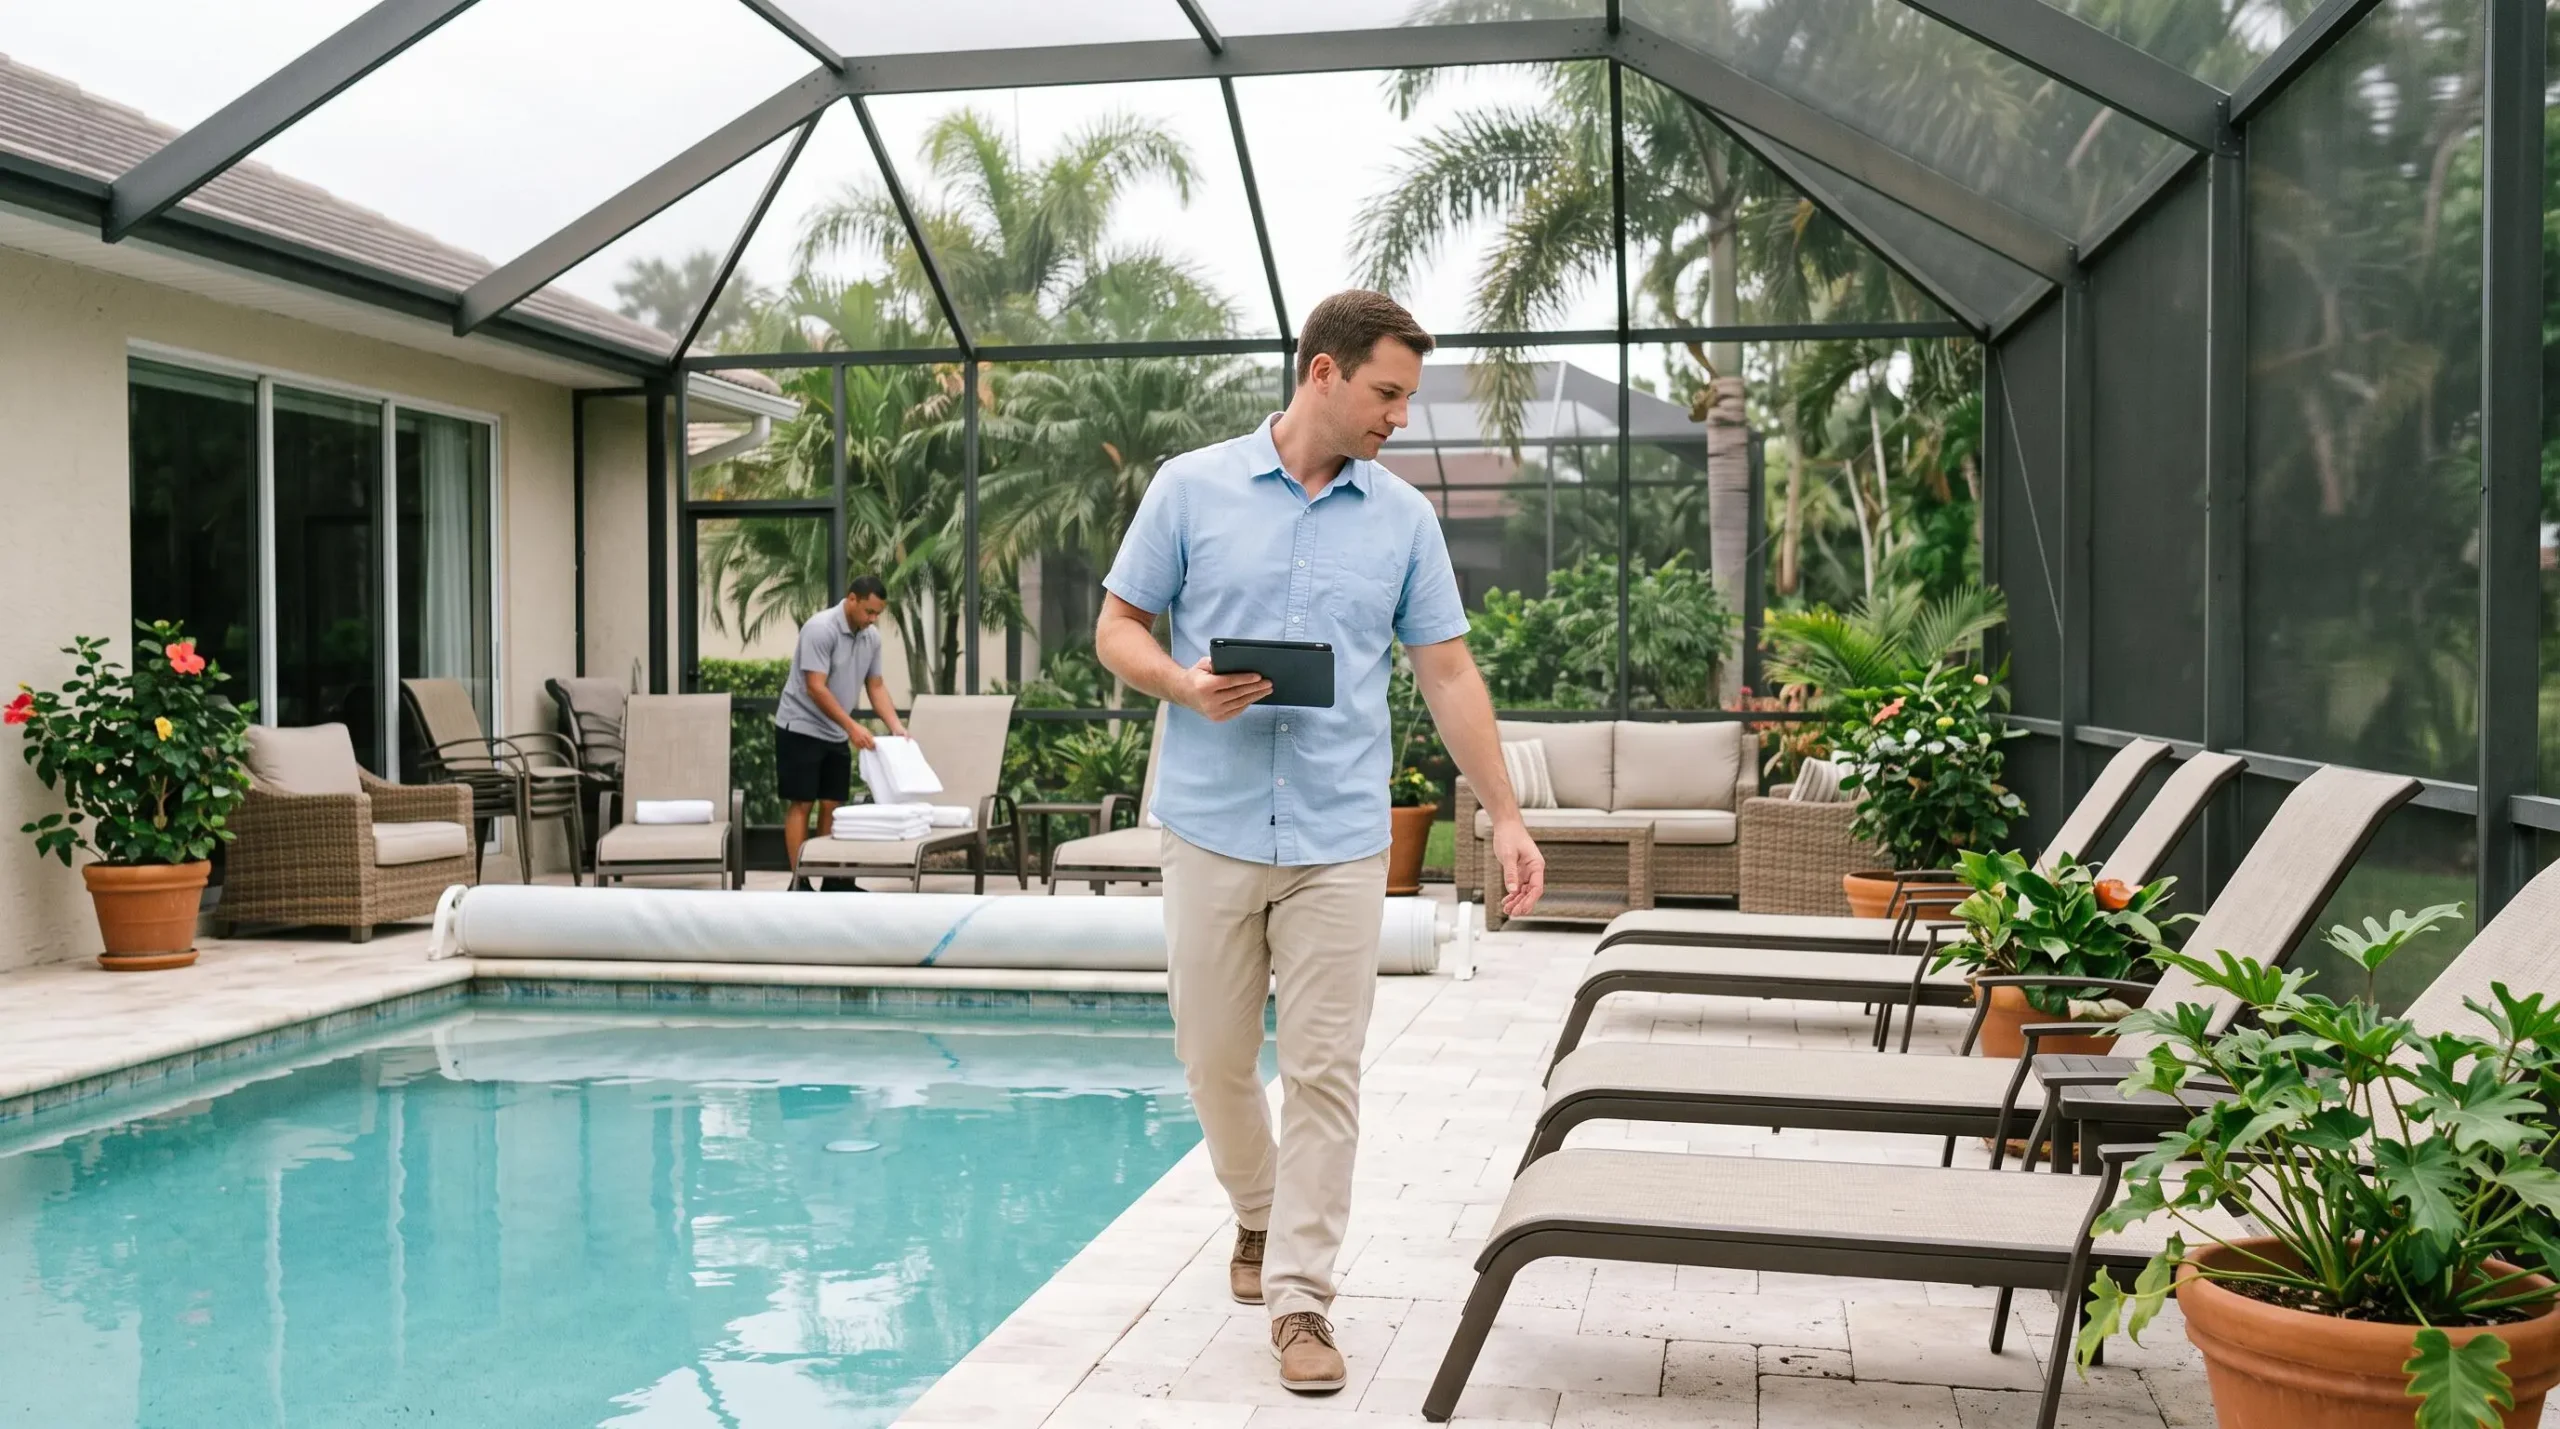
Les charges opérationnelles réduisent significativement la rentabilité brute. La gestion locative professionnelle, quasi indispensable pour un propriétaire résidant à l'étranger, représente généralement entre 20 % et 30 % des revenus locatifs perçus. Ce pourcentage couvre la commercialisation du bien, la gestion des réservations, l'accueil des locataires, la coordination du ménage entre chaque séjour et la maintenance courante. S'ajoutent les frais de ménage (entre 100 et 200 dollars par rotation selon la taille du bien), l'entretien de la piscine (abonnement mensuel souvent compris entre 100 et 150 dollars), les réparations imprévues, l'assurance habitation, les taxes foncières et les frais de HOA. L'entretien du jardin et de la climatisation, sollicitée en permanence sous le climat subtropical, constituent également des postes récurrents.
Un calcul réaliste de rentabilité nette doit intégrer l'ensemble de ces charges et anticiper les périodes de vacance locative. Une villa achetée 350 000 dollars et générant 40 000 dollars de revenus locatifs bruts annuels peut voir sa rentabilité nette descendre autour de 15 000 à 20 000 dollars après déduction de toutes les charges, soit un rendement net compris entre 4 % et 6 %. Cette fourchette reste indicative et peut varier sensiblement selon les paramètres évoqués. Aucune projection ne constitue une garantie, et tout investisseur doit budgétiser une réserve de trésorerie pour couvrir les périodes creuses et les dépenses imprévues.
Rentabilité : distinguer promesse et réalité : Les rendements annoncés dans les brochures commerciales reposent souvent sur des hypothèses optimistes de taux d'occupation et sous-estiment les charges réelles. Une projection financière crédible intègre l'ensemble des coûts (gestion, entretien, fiscalité, vacance locative) et ne garantit aucun résultat, celui-ci dépendant de facteurs conjoncturels et opérationnels.
Les étapes concrètes pour acheter et gérer une maison de vacances en Floride
L'acquisition et l'exploitation d'une villa de vacances en Floride suivent un parcours structuré en trois temps : la définition de l'objectif, la sécurisation de la transaction immobilière et l'organisation de la gestion locative à distance. Chaque étape comporte des décisions stratégiques et des points de vigilance spécifiques.
- Clarifier son objectif : rentabilité, usage personnel ou usage mixte
Avant toute recherche, déterminer la priorité entre exploitation locative maximale, usage personnel régulier ou combinaison des deux oriente le choix de l'emplacement, du type de bien et du mode de gestion. Une villa destinée à la location saisonnière intensive privilégiera la proximité des parcs et les communautés autorisant explicitement la courte durée, tandis qu'un bien à usage mixte pourra accepter un emplacement légèrement plus excentré et une occupation personnelle durant les périodes de forte demande.
- Rechercher le bien, vérifier les autorisations et finaliser le closing
La recherche s'effectue via les agences immobilières locales, qui accèdent au MLS (Multiple Listing Service, base de données centralisée des biens à vendre). Pour un acheteur francophone, travailler avec un professionnel maîtrisant la langue facilite considérablement les échanges et la compréhension des documents contractuels. Une fois le bien identifié, vérifier systématiquement les règles de zoning municipal, les restrictions de la HOA et les charges annuelles avant de formuler une offre. Le closing, équivalent américain de la signature notariale, se déroule généralement entre 30 et 45 jours après l'acceptation de l'offre et implique un title company qui s'assure de la validité du titre de propriété et organise le transfert légal.
- Organiser la gestion locative à distance
Un propriétaire résidant en France ne peut pas assurer lui-même la gestion quotidienne d'une location saisonnière floridienne. Deux options principales existent : confier le bien à un gestionnaire professionnel local (property manager) spécialisé dans la location courte durée, ou s'appuyer sur une plateforme intégrée proposant un service complet (marketing, réservations, ménage, maintenance). Le choix du gestionnaire conditionne directement le taux d'occupation et la rentabilité nette : un gestionnaire réactif, bien noté et disposant d'une large diffusion sur les plateformes de réservation maximise les chances de succès.
La distance géographique et la barrière linguistique constituent les deux principaux obstacles rencontrés par les investisseurs francophones. Disposer d'interlocuteurs locaux capables d'intervenir en français simplifie considérablement la gestion des imprévus, la compréhension des réglementations et la coordination avec les prestataires (plombiers, électriciens, entreprises de climatisation). Certains professionnels se sont positionnés sur ce segment, comme évoqué précédemment, et proposent un accompagnement dans la langue du client tout au long du parcours d'acquisition et d'exploitation.
Pour approfondir les enjeux généraux de l'investissement immobilier outre-Atlantique, consulter ce panorama sur investir dans l'immobilier aux États-Unis : opportunités et risques permet de contextualiser l'achat en Floride dans une stratégie patrimoniale plus large.
Investir en Floride : les questions les plus fréquentes
Un non-résident peut-il acheter une maison en Floride sans vivre aux États-Unis ?
Faut-il obligatoirement parler anglais pour acheter et gérer un bien en Floride ?
Quels sont les principaux risques à anticiper avant d'investir en Floride ?
Comment sont imposés les revenus locatifs d'un propriétaire non-résident ?
Peut-on obtenir un crédit immobilier aux États-Unis en tant que non-résident français ?
Investir dans une maison ou une villa de vacances en Floride offre des perspectives réelles de diversification patrimoniale et de revenus locatifs saisonniers, à condition d'aborder ce projet avec rigueur et lucidité. Le marché floridien reste accessible aux non-résidents francophones, mais exige une compréhension fine du cadre légal local, une préparation budgétaire intégrant l'ensemble des coûts et une organisation solide de la gestion à distance. Aucun rendement n'est garanti, et la réussite de l'investissement dépend autant de la qualité du bien et de son emplacement que de l'efficacité opérationnelle de sa gestion locative. Se faire accompagner par des professionnels locaux de confiance, maîtrisant la langue et connaissant les spécificités réglementaires, constitue souvent un levier déterminant pour sécuriser la démarche et maximiser les chances de succès.